Domain twistlocks.de kaufen?
Wir ziehen mit dem Projekt
twistlocks.de um.
Sind Sie am Kauf der Domain
twistlocks.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain twistlocks.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Schlobohm, Wolfgang: Ladungssicherung - aber richtig!Ladungssicherung - aber richtig! , Teilnehmerunterlagen (Broschüre) , Sonstige > Beleuchtung , Auflage: 14. Auflage 2025, Erscheinungsjahr: 20250331, Titel der Reihe: ecomed Sicherheit##, Autoren: Schlobohm, Wolfgang, Auflage: 25014, Auflage/Ausgabe: 14. Auflage 2025, Seitenzahl/Blattzahl: 246, Keyword: Ausbildung; Berufskraftfahrer; Berufskraftfahrer-Qualifikation; EN 12195-1:2010; Kontrollfragen; Ladung; Ladungssicherung; Lastverteilung; Zurren; Zurrmittel, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Transportrecht, Fachkategorie: Güterverkehr und Straßentransportwesen~Rechtswissenschaft, allgemein, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 14, Gewicht: 359, Produktform: Kartoniert,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
HP Autozubehör, Spanngurt + Ladungssicherung, Transportsicherung RadspanngurtRatschenspanngurt für sicheren Fahrzeugtransport. Entwickelt zum Sichern von Fahrzeugen auf einer Ladefläche oder einem Anhänger. Dieser Transportsicherungsriemen ist für die Vorder- und Hinterachse geeignet. Er besteht aus einer Ratschvorrichtung mit einem integrierten Haken, einem Zurrgurt mit einer Länge von 50 x 3500 mm und einem Haken sowie einem Verbindungsriemen mit Endschlaufen von 400 mm. Er entspricht der Norm DIN EN 12195-2. Die Tragfähigkeit beträgt 2000 / 4000 daN, mit einer Gesamtlänge von 3,50 m (0,20 m + 3,30 m) und einer trapezförmigen Riemenlänge von 0,40 m.25,49 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
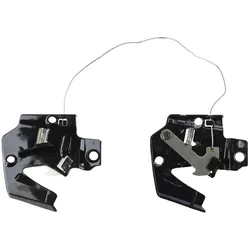
Schließmechanismus für LS2 FF325Ersatzmechanismus für LS2 FF325 Strobe zum öffnen und schließen des Kinnteils. Inklusive Seilzug zum einhängen in den Bedienhebel im Kinnteil und der Verriegelungseinheiten die den Helm durch Metallhaken schließt und/oder wieder frei gibt.25,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schlobohm, Wolfgang: Ladungssicherung - aber richtig!Ladungssicherung - aber richtig! , Teilnehmerunterlagen (Broschüre) , Sonstige > Beleuchtung , Auflage: 14. Auflage 2025, Erscheinungsjahr: 20250331, Titel der Reihe: ecomed Sicherheit##, Autoren: Schlobohm, Wolfgang, Auflage: 25014, Auflage/Ausgabe: 14. Auflage 2025, Seitenzahl/Blattzahl: 246, Keyword: Ausbildung; Berufskraftfahrer; Berufskraftfahrer-Qualifikation; EN 12195-1:2010; Kontrollfragen; Ladung; Ladungssicherung; Lastverteilung; Zurren; Zurrmittel, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Transportrecht, Fachkategorie: Güterverkehr und Straßentransportwesen~Rechtswissenschaft, allgemein, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 14, Gewicht: 359, Produktform: Kartoniert,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
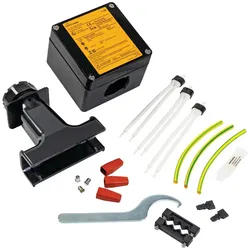
Chemelex Verbindungssystem T-100Länge=120 mmBreite=120 mmTiefe=90 mmMaterialstärke Gehäuse=7 mmMontageart=AufputzForm=rechteckigAnbaumöglichkeit=neinArt der Einführung=KabelWerkstoff=KunststoffOberflächenschutz=sonstigeFarbe=schwarzSchutzart (IP)=IP67Schutzart (NEMA)=4XMit Deckel=jaDeckelbefestigung=geschraubtMit transparentem Deckel=neinPlombierbar=jaBemessungsisolationsspannung Ui=480 VNennspannung=480 VEinsatztemperatur=-55..260 °CBemessungsstrom=40 AAnschlussart=sonstigeExplosionsgeprüfte Ausführung=neinFür Ex-Zone Gas=1, 2Für Ex-Zone Staub=21, 22228,73 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sunlu FC01 Filament-VerbindungssystemFilament-Verbindungssystem Sunlu FC01 verbindet 1.75 mm Filamentenden schnell und präzise, mit Unterstützung für PLA, ABS und PETG, Aufheizen auf PLA-Betriebstemperatur in etwa 3 Minuten und ±3°C Temperaturgenauigkeit. Der FC01 ist für 3D-Drucker-Nutzer konzipiert, die Filamentreste verbinden, mehrfarbige Modelle erstellen und sanfte Farbübergänge erzielen möchten, ohne während des Druckens Spulen zu wechseln. Unterstützt PLA-, ABS- und PETG-Filament Kompatibel mit 1.75 mm Filamentdurchmesser Betriebstemperatur bis zu 240°C PLA-Betriebstemperatur ca. 185°C Aufheizzeit ca. 3 Minuten Spleißvorgang dauert 10-15 Sekunden Inklusive USB-Kabel, PTFE-Spleißrohr und Benutzerhandbuch Mit schnellem Aufheizen, präziser Temperaturregelung und intuitiver Bedienung hilft der Sunlu FC01, jede Filamentspule besser zu nutzen.50,07 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.